Systeme statt Motivation
Warum Sparen allein keinen finanziellen Plan ersetzt
Kurz gesagt
Sparen ist wichtig, ersetzt aber keinen finanziellen Plan. Ein Plan braucht Überblick über Einnahmen, Ausgaben, Schulden, Rücklagen und ein klares Ziel. Ohne diese Klarheit spart man oft an der falschen Stelle und landet wieder im selben Problem. Finanzielle Bildung beginnt damit, die eigene Lage ehrlich anzusehen – nicht erst mit dem Sparbetrag.
Sparen, sparen, sparen. „Du musst immer schön sparen und sparen.“
Diesen Satz habe ich in meiner Familie oft gehört. Er war ernst gemeint. Dahinter stand die Überzeugung, dass man mit Bescheidenheit, Verzicht und Disziplin finanziell schon irgendwie durchkommt.
Heute sehe ich das anders: Sparen ist wichtig. Aber Sparen allein ist kein finanzieller Plan und kein alleiniger Problemlöser.
Ein finanzieller Plan bedeutet, dass ich weiß, was reinkommt, was rausgeht, welche Verpflichtungen noch kommen, welche Schulden in welcher Priorität bestehen und welches Ziel ich eigentlich verfolge. Ohne diesen Überblick kann ich sehr diszipliniert sparen und trotzdem immer wieder im selben Problem landen.
Sparen ist gut. Aber es beantwortet nicht die entscheidenden Fragen
In meiner Familie wurde gespart, wenn das Geld knapp war. Urlaub war kein Thema, gab es so gut wie nie, größere Anschaffungen wurden verschoben und bei vielen Dingen hieß es: „Das brauchen wir jetzt nicht.“ Oder noch schlimmer, es wurden Dinge gekauft, die überhaupt nicht nötig waren und zu dem Zeitpunkt für sowas gar kein Geld dagewesen ist.
Das Problem war nicht weniger der Verzicht. Das Problem war, dass niemand einen Plan hatte.
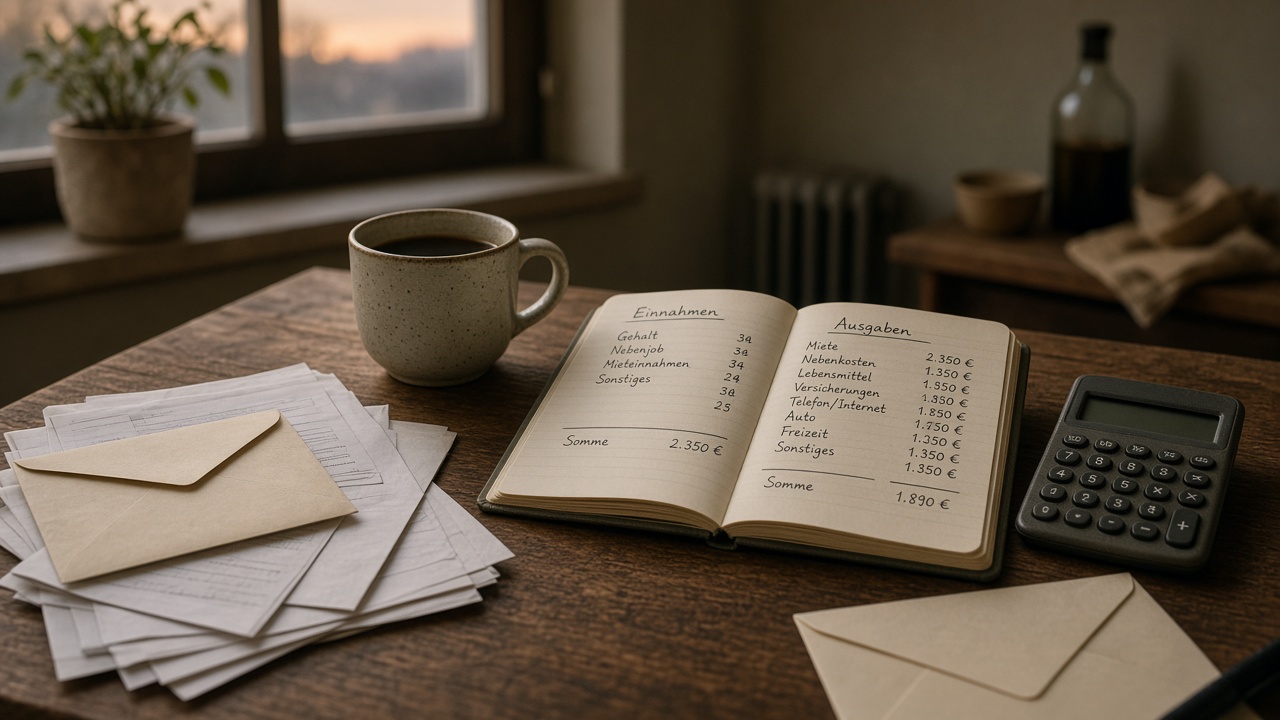
Es gab keine klare Übersicht über Einnahmen und Ausgaben. Keine Rücklagen für Reparaturen oder Rechnungen, die nur einmal im Jahr kommen. Keine ehrliche Rechnung darüber, ob die laufenden Kosten überhaupt dauerhaft zu stemmen sind. Und vor allem kein Ziel, wie man aus Schulden und Geldnot wieder herauskommt.
Wenn dann wieder eine Rechnung kam, wurde reagiert. Aber nicht geplant. Entweder ohne Plan reagiert oder einfach nur der Kopf in den Sand gesteckt. Heißt, Rechnungen verschwanden ungeöffnet in der Schublade.
Genau das ist für mich heute der Unterschied zwischen Sparen und finanzieller Bildung: Sparen fragt, worauf ich verzichten kann. Finanzielle Bildung fragt zuerst, was tatsächlich los ist und welche Entscheidung mich langfristig weiterbringt.
Ohne Überblick spart man schnell an der falschen Stelle
Als Kind habe ich erlebt, was es bedeutet, wenn Geld knapp ist und die Prioritäten trotzdem falsch gesetzt werden. Lebensmittel, Wärme oder andere notwendige Dinge wurden zum Problem, während an anderer Stelle Geld weiter verschwand, zum Beispiel für Zigaretten und Alkohol.
Das prägt.
Ich habe daraus gelernt: Wer nur sagt, wir müssen sparen, ohne die Zahlen anzusehen, kann das Problem sogar verschärfen. Denn es reicht nicht, weniger auszugeben oder wichtige Reparaturen aufzuschieben, die unvermeidbar sind und später nur noch teurer werden. Man muss auch wissen, welche Ausgaben unverzichtbar sind, welche Verträge einen belasten, welche Forderungen offen sind und welche Kosten mit Sicherheit wiederkommen.
Die Verbraucherzentrale empfiehlt deshalb, zuerst regelmäßige Einnahmen und feste Ausgaben gegenüberzustellen. Dazu gehören nicht nur Miete, Strom und Versicherungen, sondern auch Zahlungen, die nur ein- oder zweimal im Jahr anfallen. Erst dann wird sichtbar, was tatsächlich für den Alltag, Rücklagen oder andere Ziele übrigbleibt.
Das klingt banal. Ist es aber nicht.
Wer keine Zahlen hat, arbeitet mit Hoffnung. Und Hoffnung bezahlt keine Rechnung.
Ein Plan beginnt nicht mit dem Sparbetrag
Viele Menschen fragen: Wie viel soll ich monatlich sparen?
Das ist aus meiner Sicht nicht die erste Frage. Die erste Frage lautet: Wie sieht meine finanzielle Lage wirklich aus?
Ich würde heute immer mit diesen Punkten anfangen:
- Alle sicheren Einnahmen aufschreiben.
- Alle festen Kosten erfassen, auch Kredite, Versicherungen, Unterhalt, Steuern und jährliche bzw. periodische Zahlungen.
- Variable Ausgaben realistisch ansehen. Nicht schönrechnen. Essen, Mobilität und alltägliche Kleinigkeiten gehören dazu. Kennt man diese Kosten nicht genau, so kann man sie schätzen.
- Offene Rechnungen und Schulden getrennt auflisten. Wer wem wie viel schuldet, muss klar auf dem Tisch liegen.
- Ein konkretes Ziel festlegen. Zum Beispiel: Konto nicht mehr überziehen, Schulden abbauen, eine Reserve aufbauen oder eine größere Ausgabe vorbereiten.
- Zeitpunkt festlegen, an dem man sein Ziel überprüfen will, ob es klappt oder nicht und wenn nicht, warum nicht.
Erst danach ergibt sich die Frage, was wirklich gespart werden kann.
Ein Plan verhindert keine Probleme. Aber er sorgt dafür, dass ich sie früher sehe und man sich darauf vorbereiten kann. Und das ist oft der Unterschied zwischen einer unangenehmen Rechnung und einer Krise.
Rücklagen sind kein Luxus
Ich habe lange erlebt, wie gefährlich es ist, wenn jede unerwartete Ausgabe sofort ein neues Loch reißt. Eine Reparatur, eine Nachzahlung oder eine kaputte Heizung sind dann nicht einfach ärgerlich. Sie kann das ganze System aus dem Gleichgewicht bringen.
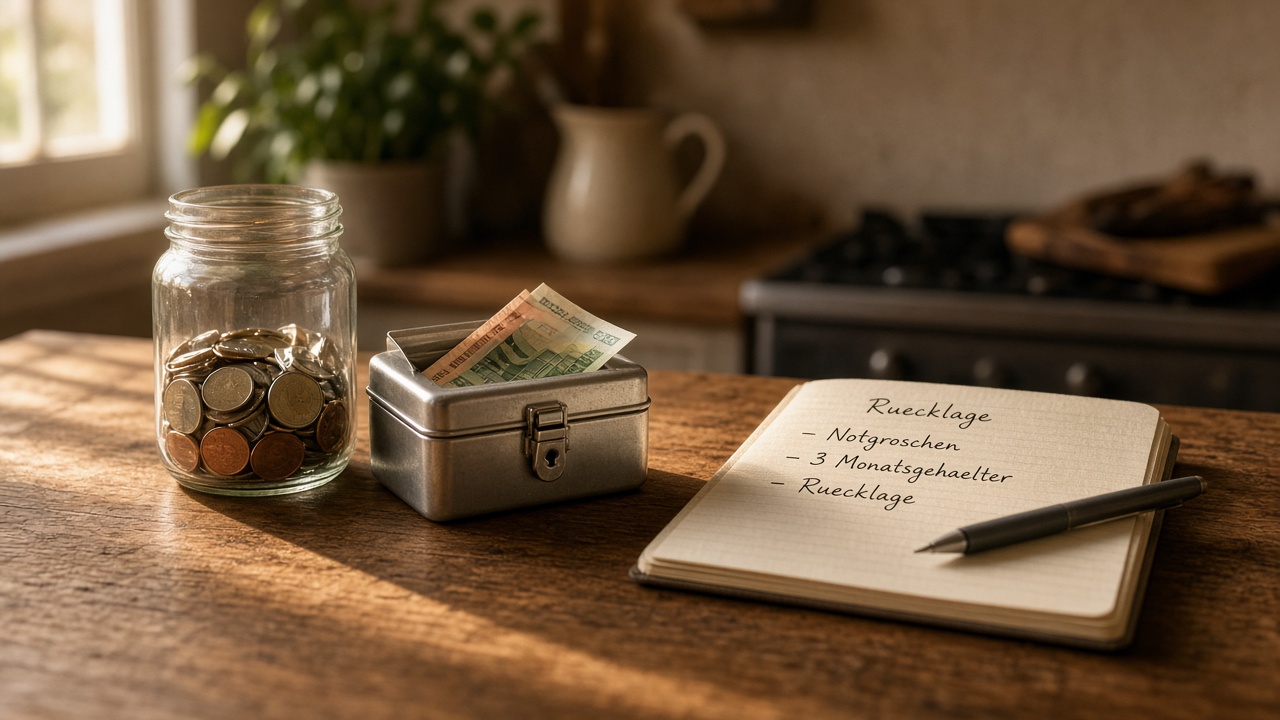
Darum gehören Rücklagen für mich zu einem finanziellen Plan. Nicht erst dann, wenn alles perfekt läuft. Sondern gerade dann, wenn man endlich wieder etwas Luft hat.
Wie hoch eine Reserve sein sollte, hängt von der persönlichen Lage ab: Einkommen, Familie, Wohnen, Sicherheit des Jobs und bestehende Verpflichtungen spielen eine Rolle. Die Verbraucherzentrale nennt für ungeplante Ausgaben einen Puffer von zwei bis drei Monatsgehältern als Orientierung; die passende Höhe bleibt individuell.
Mir geht es dabei nicht um eine magische Zahl. Mir geht es darum, nie wieder völlig handlungsunfähig zu sein, weil eine Rechnung kommt, mit der ich nicht gerechnet habe.
Schulden verschwinden nicht, weil man spart
Sparen hilft, wenn am Monatsende tatsächlich Geld übrig bleibt. Aber wenn die festen Ausgaben schon höher sind als die Einnahmen oder sich Schulden weiter auftürmen, reicht der Appell zum Sparen nicht mehr.
Dann braucht es Klarheit, eine Reihenfolge und die Änderung des Plans.
Wohnen, Energie, Lebensmittel, notwendige Medikamente und notwendige Ausgaben für den Beruf haben Vorrang. Die Verbraucherzentrale rät bei einem finanziellen Engpass dazu, alle Verpflichtungen vollständig aufzulisten und existenzielle Zahlungen zuerst abzusichern. Wenn Kreditraten dauerhaft nicht mehr tragbar sind, sollte man frühzeitig eine anerkannte Schuldnerberatung aufsuchen. Auf keinen Fall irgendeinen Kredithai, das macht es nur noch schlimmer.
Das ist keine Schwäche. Im Gegenteil: Es ist eine vernünftige Entscheidung, bevor aus einem Problem ein größerer Schaden wird.
Ich hätte in meinem Leben viele Dinge früher verstehen müssen. Vor allem eines: Schulden, Verträge und Besitz laufen nicht einfach nebenher. Wer Verantwortung trägt, braucht auch Wissen, Zahlen und einen Plan. Denn Erfahrung kommt erst mit der Zeit. Ich kann es jetzt nur für die Zukunft besser machen.
Finanzielle Bildung heißt, Verantwortung zu übernehmen
Finanzielle Bildung bedeutet für mich nicht, jeden Tag Aktienkurse zu beobachten oder komplizierte Fachbegriffe auswendig zu lernen.
Es bedeutet, die Realität anzusehen und zu verstehen.
Wie viel Geld habe ich? Was kostet mein Leben wirklich? Welche Verpflichtungen habe ich übernommen? Was passiert, wenn eine Einnahme wegfällt? Welche Rechnung kommt sicher, auch wenn sie heute noch nicht in der Post liegt?
Sparen bleibt dabei ein wichtiges Werkzeug. Ich spare selbst und ich halte es für richtig, nicht jedes Mehr an Einkommen sofort wieder auszugeben.
Aber ich verlasse mich nicht mehr darauf, dass Sparen allein alles löst.
Die Realität lässt sich nicht schönreden. Sie präsentiert Ergebnisse. Und wer seine finanzielle Bildung ernst nimmt, kann diese Ergebnisse wenigstens früher erkennen und besser beeinflussen.
Wenn du dich mit Geld, Schulden, Sicherheit und finanzieller Verantwortung ohne leere Sprüche beschäftigen willst, trage dich in die Warteliste für mein Buch ein. Dort erzähle ich offen, was ich gelernt habe, welche Fehler mich teuer getroffen haben und warum ich heute viele Dinge anders entscheide und deshalb trotz vielfältiger aktueller Krisen in Politik und Wirtschaft positiver in die Zukunft schaue.
Quellen
- Verbraucherzentrale: Haushaltsbuch führen und Überblick über die Finanzen
- Verbraucherzentrale: Notgroschen / Sparen für Unerwartetes
- Verbraucherzentrale: Finanzieller Engpass – was tun?
Weiterlesen: Das Buch, Zum Autor, Was fehlende finanzielle Bildung in einer Familie auslöst.
Häufige Fragen
Reicht Sparen allein als finanzieller Plan?
Nein. Sparen ist ein Werkzeug, aber ohne Überblick über Einnahmen, Ausgaben, Schulden und Ziele bleibt es oft Reaktion statt Planung.
Womit beginnt ein finanzieller Plan?
Nicht mit dem Sparbetrag. Zuerst gehören sichere Einnahmen, feste und variable Kosten, offene Rechnungen und Schulden sowie ein konkretes Ziel auf den Tisch.
Warum gehören Rücklagen zum Plan?
Weil unerwartete Ausgaben sonst sofort ein neues Loch reißen. Die Verbraucherzentrale nennt als Orientierung oft einen Puffer von zwei bis drei Monatsgehältern; die passende Höhe bleibt individuell.
Was tun, wenn Sparen wegen Schulden nicht greift?
Dann braucht es Klarheit und Prioritäten: existenzielle Kosten zuerst absichern. Wenn Kreditraten dauerhaft nicht tragbar sind, früh eine anerkannte Schuldnerberatung suchen.